Daugumai iš mūsų draudimo polisas – tai veikiau privalomas dokumentas viskam, kas gali nutikti. Tačiau šiuolaikiniai polisai gali kompensuoti ne tik avarijų padarinius, bet ir kur kas netikėtesnius nuostolius – nuo graužikų sugraužtos automobilio instaliacijos iki sudužusių akinių ir naminių gyvūnų gydymo. Svarbiausia, žinoti savo teises ir atidžiai skaityti sutarties sąlygas.
Graužikai po kapotu
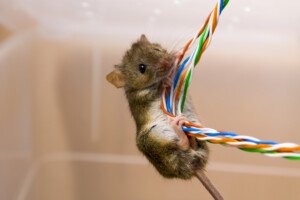
Atrodytų, kad didžiausias pavojus vairuotojui – tai briedis greitkelyje, netikėtai į kelią išbėgusi stirna ar neatidus vairuotojas gretimoje juostoje. Tačiau kol nerimaujame dėl stambių gyvūnų ant kelio, tikras sabotažas vis dažniau vyksta po stovinčio automobilio kapotu. O kaltininkai – delno dydžio padarėliai.
Atėjus šiltajam sezonui, kai vyksta kelionės į sodus, iškylos ir išvykos prie ežerų, vairuotojų laukia gana netikėta rizika. Kol automobilis ramiai stovi prie namų, miško aikštelėje ar sodo sklype, po jo kapotu gali apsigyventi nekviesti nuomininkai – pelės, kiaunės ir kiti smulkūs graužikai. Ir, kaip rodo praktika, šie „mechanikai“ gali padaryti nemažai žalos.
Draudimo bendrovės ERGO Transporto nuostolių skyriaus vadovas Raimondas Beliauskas sako, kad rimtų gedimų vis dažniau atsiranda būtent tada, kai automobilis niekur nevažiuoja. „Dauguma vairuotojų mano, kad didžiausia grėsmė – tai kelionė per mišką, kur į kelią gali išbėgti stirna ar briedis. Tačiau graužikų padaryta žala yra kur kas klastingesnė: paprastai ji pastebima tik tada, kai automobilis nebeužsiveda arba prietaisų skydelyje staiga užsidega gedimų signalai. Nekviesti svečiai pažeidžia elektros instaliaciją, gumines detales, izoliaciją ir filtrus, o tikrasis problemos mastas paaiškėja jau servise“, – aiškina ekspertas.
Vien 2025 metais ERGO užfiksavo beveik 70 atvejų, kai automobilius apgadino graužikai ir paukščiai. Bendra žalos suma viršijo 28 tūkst. eurų, o vidutinė išmoka siekė daugiau nei 400 eurų už vieną atvejį.
Tačiau 2026 metai rodo dar nerimą keliančią tendenciją. Per pirmuosius metų mėnesius jau užregistruota 13 panašių atvejų, o kompensacijų suma pasiekė 10 tūkst. eurų. Vidutinė žala išaugo beveik dvigubai – iki 800 eurų už vieną uodeguoto „autoelektriko“ apsilankymą. „Matome, kad tokių atvejų kaina sparčiai auga. Pernai vidutinė žala siekė kiek daugiau nei 400 eurų, o dabar ji jau artėja prie 800 eurų. Iš esmės vienas graužiko apsilankymas šiandien automobilio savininkui kainuoja beveik dvigubai brangiau nei prieš metus“, – pažymi R. Beliauskas.
Kai kurios sumos prilygsta sąskaitoms už kapitalinį remontą. 2026 metų pradžioje užregistruotas atvejis, kai už graužikų sugraužtus automobilio laidus draudikas išmokėjo 4 tūkst. eurų. Kitas automobilio savininkas gavo daugiau nei tūkstančio eurų kompensaciją už pažeistas gumines detales ir elektros instaliaciją.
Nemaloniausia tai, kad čia kalbama ne vien apie pinigus. Pažeisti laidai gali tiesiogiai kelti pavojų eismo saugumui. „Jei pažeidžiami stabdžių sistemos elementai ar vairo mechanizmo laidai, tai jau ne tik finansų, bet ir saugumo klausimas. Žmogus sėda prie vairo nieko neįtardamas ir išvažiuoja į kelią, kur stabdžiai gali veikti netinkamai“, – pabrėžia specialistas.
Būtent todėl ekspertai pataria periodiškai pažiūrėti po kapotu, ypač jei automobilis ilgai stovi prie miško, sodo ar kaimo vietovėje. Negana to, atidžiai išnagrinėti savo draudimo poliso sąlygas. Nes daugeliu atvejų tokius nuostolius padengia kasko draudimas.
Jei sudužo mėgstami akiniai
Dar visai neseniai sudužę akiniai buvo laikomi tik asmenine tragedija. Na, kas gi kreiptųsi į draudimo bendrovę dėl sulenkto rėmelio ar įskilusio stiklo? Dauguma iš mūsų tokioje situacijoje tiesiog sunkiai atsidūsta, prisimena naujų lęšių kainą ir vyksta į optiką jausdami, kad piniginė ką tik išgyveno nedidelę stichinę nelaimę.
O juk šiuolaikiniai akiniai jau seniai nebėra smulkmena. Geras rėmelis, kokybiški lęšiai, apsauginės dangos, fotochrominis efektas, astigmatiniai stiklai – ir štai paprasti akiniai jau kainuoja kaip nedidelės atostogos. Nenuostabu, kad draudimo bendrovės vis dažniau sulaukia prašymų būtent dėl tokių, atrodytų, buitinių nutikimų.
Draudimo bendrovės „Gjensidige“ duomenimis, vien per pastaruosius dvejus metus klientams išmokėta daugiau nei 130 tūkst. eurų kompensacijų už sugadintus, pamestus ar pavogtus akinius. Vidutinė žala tokiais atvejais siekia 200–300 eurų.
„Gjensidige“ žalų reguliavimo departamento vadovė Baltijos šalyse Viktorija Katilienė pažymi, kad akiniai draudimo bylose figūruoja gerokai dažniau, nei daugelis įsivaizduoja. „Akiniai toli gražu ne visada yra pagrindinis sugadintas daiktas, tačiau jie reguliariai minimi tarp kitų sugadintų ar prarastų asmeninių daiktų. Jei žmogus turi draudimą, dengiantį asmeninio turto praradimą, kompensacija už sulaužytus ar dingusius akinius taip pat gali būti išmokėta“, – aiškina ekspertė.
Tačiau įdomiausia tai, kad žalą gali atlyginti kelios skirtingos draudimo rūšys, o daugelis polisų turėtojų apie tai nė nenumano.
Pavyzdžiui, jei akiniai buvo sugadinti eismo įvykio metu, o jų savininkas yra nukentėjusioji šalis, išlaidos gali būti padengtos iš avariją sukėlusio asmens civilinės atsakomybės draudimo. Ir nesvarbu, ar tai buvo saulės akiniai, ar brangūs korekciniai lęšiai. „Jei akinių suremontuoti neįmanoma arba tai netikslinga, žala kompensuojama pagal jų rinkos vertę“, – patikslina V. Katilienė.
Yra ir dar netikėtesnių variantų. Tarkime, žmogus pasilenkė, akiniai nuslydo nuo nosies ir sudužo į plyteles. Kai kuriais atvejais kompensaciją galima gauti net per būsto draudimą.
„Klientams, pasirinkusiems maksimalią būsto draudimo apsaugą, kompensuojami nuostoliai už sudužusius ar įskilusius akinius, kurių vertė viršija 100 eurų. Tai galioja tiek korekciniams, tiek saulės akiniams“, – pasakoja draudimo bendrovės atstovė.
Atskira draudiminių įvykių kategorija – vaikai. Jie nuostabiai sugeba išbandyti viską aplinkui: savo, tėvų, senelės ir net svečių akinius. Tada į pagalbą gali ateiti civilinės atsakomybės draudimas. „Tokia apsauga galioja tais atvejais, kai žmogus padaro žalą trečiojo asmens turtui – šiuo atveju akiniams“, – aiškina V. Katilienė.
Kai serga augintinis
Anksčiau naminių gyvūnų draudimas atrodė kaip kažkas egzotiško ar epizodas iš amerikietiškų filmų, o šiandien vis daugiau šunų ir kačių šeimininkų į tai žiūri visiškai kitaip. Ir čia visai ne mados reikalas. Tiesiog kiekvienas šeimininkas bent kartą yra išėjęs iš veterinarijos klinikos su tokia sąskaita, tarsi jo augintiniui ką tik būtų atlikta atviros širdies operacija privačioje Šveicarijos klinikoje.
Būtent todėl naminių gyvūnų draudimas Lietuvoje pamažu nustoja būti retenybe. Draudimo bendrovė „If“, vienintelė Lietuvoje siūlanti visavertį naminių gyvūnų draudimą, neseniai išplėtė apsaugos sąlygas: dabar gydymo išlaidų kompensacija gali galioti visą augintinio gyvenimą. Jei katė ar šuo buvo apdrausti iki trejų metų amžiaus, o sutartis vėliau buvo pratęsiama be pertraukų, apsauga išlieka visam gyvenimui.
„If“ draudimo produktų ekspertė Baltijos šalyse Joana Margytė sako, kad šis sprendimas atsirado neatsitiktinai – draudikai tiesiog pamatė realias gyvūnų savininkų problemas. „Naminių gyvūnų draudimą atnaujinome todėl, kad girdime ir matome, su kuo šeimininkai susiduria kasdien. Norėjome, kad apsauga būtų paprastesnė, aiškesnė ir tikrai naudinga būtent tada, kai jos reikia labiausiai. Kai augintinis staiga suserga, streso ir taip pakanka, todėl svarbu, kad bent finansinė pusė netaptų papildoma problema“, – aiškina ekspertė.
Ir, sprendžiant iš statistikos, gyvūnų savininkai vis dažniau apie tai pagalvoja iš anksto. Draudimo bendrovės duomenimis, beveik 46 proc. klientų draudimą įformina jau pirmaisiais augintinio gyvenimo metais. Vidutinis apdrausto gyvūno amžius šiandien siekia apie ketverius metus.
Kartu gyvūnų šeimininkus paprastai kamuoja tas pats klausimas: o kas bus, kai augintinis pasens? Juk būtent su amžiumi sveikatos problemų ima dažnėti. „Dabar galime ramiai atsakyti: apsauga tikrai galios toliau, jei kalbama apie naujas, netikėtas ligas ar sveikatos sutrikimus. Išimtis lieka lėtinės ligos, nes mūsų tikslas – padėti tada, kai problemos numatyti buvo neįmanoma“, – sako J. Margytė.
Draudikai atskirai pabrėžia dar vieną svarbų dalyką: gydymo išlaidos nebėra ribojamos metiniu limitu. Kiekvienam draudžiamajam įvykiui taikoma atskira draudimo suma – 400, 700 arba 1 000 eurų, priklausomai nuo pasirinkto draudimo varianto. O franšizės dydį savininkas gali pasirinkti pats – 50, 100 arba 200 eurų.
Dar viena gera naujiena uodeguotų keliautojų savininkams: dabar gyvūnų draudimas galioja visoje Europoje. Jei kelionės metu augintiniui prireiks skubios veterinarinės pagalbos, draudžiamoji apsauga išlieka iki 60 dienų nuo kelionės pradžios.
Natalija BAGDONAVIČIENĖ