Fiksuotos ar kintamos būsto paskolos palūkanos: ką naudingiau rinktis vėl sukilus EURIBOR?
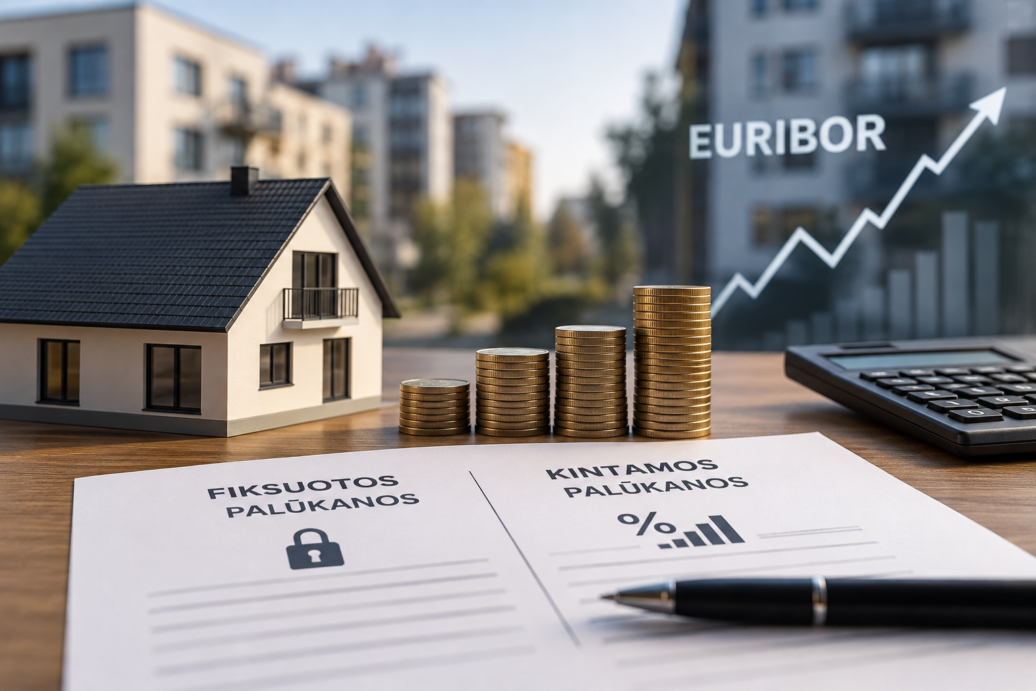
Europos Centrinio Banko (ECB) sugriežtinta pinigų politika ir vėl sukilęs EURIBOR privertė Lietuvos gyventojus iš naujo skaičiuoti būsto paskolų įmokas. Po trumpo palūkanų normų kritimo, 2026 m. rudenį populiariausias šalyje 6 mėnesių EURIBOR rodiklis vėl pasiekė maždaug 3 procentų ribą. Tai pakeitė būsto paskolų rinkos nuotaikas ir paskatino pirkėjus dvejoti, kuris palūkanų tipas jiems yra finansiškai palankesnis.
Tinkamas sprendimas tiesiogiai lemia šeimos biudžeto stabilumą dešimtmečiams į priekį. „Luminor“ banko būsto finansavimo srities vadovės Lauros Žukovės teigimu, universalaus atsakymo, ką pasirinkti, nėra – sprendimas priklauso nuo kiekvieno gyventojo finansinių galimybių bei tolerancijos rizikai.
„Renkantis būsto paskolos palūkanų tipą svarbu įvertinti ne tik tai, kiek įmoka kainuoja šiandien, bet ir tai, kaip jaustumėtės, jei po kelerių metų palūkanų normos vėl pasikeistų. Šis sprendimas turėtų būti paremtas asmeniniu finansiniu planu, o ne vien bandymu atspėti rinkos kryptį“, – sako L. Žukovė.
Kintamosios palūkanos: galimybė mokėti mažiau, bet su didesne rizika
Kintamąsias būsto paskolos palūkanas sudaro banko marža bei EURIBOR – tarpbankinė palūkanų norma, kuri periodiškai perskaičiuojama kas tris, šešis arba dvylika mėnesių. Keičiantis EURIBOR, atitinkamai kinta ir mėnesio įmoka – ji gali tiek mažėti, tiek didėti.
Šiuo metu kintamosios palūkanos šalyje vidutiniškai svyruoja apie 4,6–5,0 procento. Šis pasirinkimas tinka gyventojams, galintiems toleruoti įmokų svyravimus rinkoje.
„Kintamos palūkanos dažniausiai patrauklios, kai gyventojai yra pasirengę prisiimti didesnę palūkanų normų svyravimo riziką ir tikisi, kad ilguoju laikotarpiu rinkos sąlygos jiems bus palankios. Tačiau svarbu suprasti, kad kartu su galimybe mokėti mažiau išlieka ir rizika, jog ateityje mėnesio įmokos gali padidėti“, – pabrėžia L. Žukovė.
Fiksuotosios palūkanos: apsauga nuo netikėtų rinkos šuolių
Pasirinkus fiksuotas palūkanas, jų dydis sutartam laikotarpiui nesikeičia. Pagal Lietuvoje galiojančią tvarką, visi komerciniai bankai, teikdami pasiūlymą būsto paskolai, privalo klientui pateikti alternatyvų pasiūlymą su fiksuotąja palūkanų norma ne trumpesniam kaip penkerių metų laikotarpiui.
Šiuo metu bankų siūlomas 5 metų fiksavimo tarifas svyruoja apie 4,8–5,3 procento. Tai užtikrina finansinį stabilumą, nes gyventojai tiksliai žino savo išlaidas būsto paskolai ir gali lengviau planuoti šeimos biudžetą. Tačiau toks pasirinkimas turi ir trūkumų – jei rinkoje palūkanų normos pradeda kristi, fiksuotas palūkanas pasirinkę gyventojai negali automatiškai pasinaudoti mažesnių įmokų nauda.
„Fiksuotos palūkanos gali būti palankesnės tiems, kuriems svarbu iš anksto žinoti savo finansinius įsipareigojimus ir apsisaugoti nuo galimo įmokų augimo. Nors toks pasirinkimas leidžia išvengti netikėtų įmokų pokyčių, jis taip pat reiškia, kad mažėjant rinkos palūkanoms paskolos įmokos automatiškai nemažės“, – tvirtina „Luminor“ banko būsto finansavimo srities vadovė.
Prognozės nėra garantija
Palūkanų normų pokyčius lemia daugybė veiksnių – infliacija, ekonomikos augimas, geopolitinė situacija ir ECB vykdoma pinigų politika. Kaip parodė 2026 metų įvykiai, kai po trumpo sumažėjimo EURIBOR vėl pakilo dėl geopolitinės įtampos bei naftos kainų šuolių, prognozės finansų rinkose greitai keičiasi.
„Rinkos lūkesčiai gali keistis gana greitai, zodžiui, sprendimas dėl palūkanų rūšies neturėtų būti grindžiamas vien prognozėmis. Nė vienas negali tiksliai pasakyti, kokios palūkanos bus po dvejų ar penkerių metų, todėl svarbiausia įvertinti, kuris scenarijus jums būtų priimtinas finansiškai“, – pažymi ekspertė.
Sumažėjusios maržos paskatino paskolų perkėlimo bangą
Nors EURIBOR vėl perkopė 3 procentų ribą, gera žinia pirkėjams yra mažėjančios pačių bankų maržos. Dėl išaugusios konkurencijos vidutinė būsto paskolos marža nukrito iki 1,6–1,8 procento (ypač energetiškai efektyviam A++ klasės būstui).
Tai paskatino masinį paskolų refinansavimą. Tūkstančiai gyventojų, pasiėmusių paskolas prieš kelis metus su aukštomis maržomis (pvz., virš 2,2 proc.), kreipiasi į kitus bankus, kad perkeltų paskolą geresnėmis sąlygomis ir taip sumažintų bendras palūkanų išlaidas.
Sprendimą turi nulemti asmeninis streso testas
L. Žukovės teigimu, geriausia sprendimą priimti ne bandant atspėti ateities rinkos krypčių, o atliekant savo asmeninių finansų analizę. Prieš pasirašant sutartį, rekomenduojama savarankiškai paskaičiuoti, kaip pasikeistų mėnesinė įmoka, jei EURIBOR vėl pakiltų 2 ar 3 procentiniais punktais.
„Prieš priimant sprendimą verta atsakyti į kelis klausimus: ar šeimos biudžetas atlaikytų didesnes mėnesio įmokas, kiek svarbus išlaidų stabilumas ir kokie finansiniai tikslai keliami artimiausiems metams. Tik įvertinus šiuos aspektus galima pasirinkti sprendimą, kuris bus tinkamas ne tik šiandien, bet ir ilgalaikėje perspektyvoje“, – akcentuoja L. Žukovė.